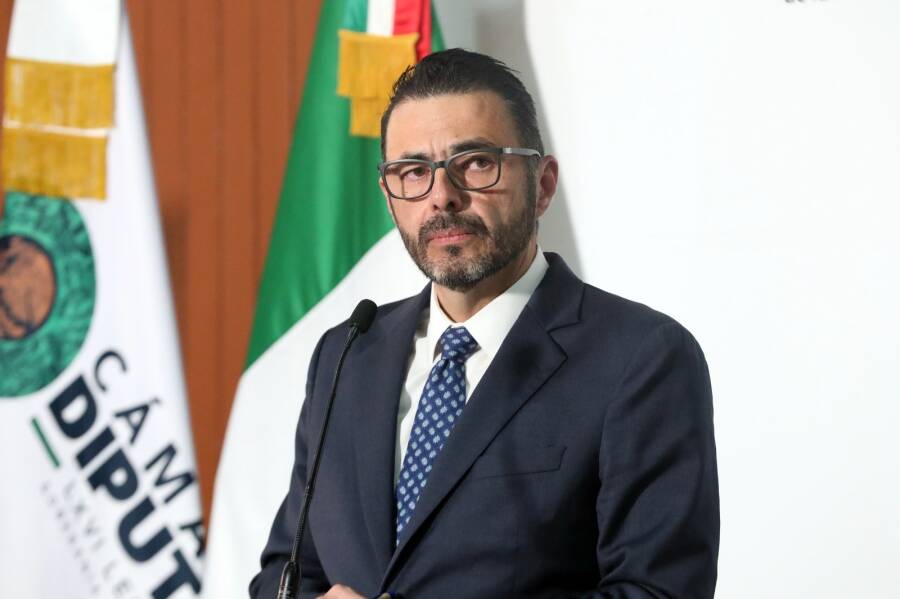
Ante la Comisión de Vigilancia de la Auditoría Superior de la Federación, el auditor Aureliano Hernández Palacios Cardel afirmó que no importa quién haya cometido una irregularidad, qué cargo ocupe o a qué institución pertenezca: “si existen elementos para investigar, la ASF actuará conforme a la ley”.
- Se presentan 374 Informes Individuales de auditoría y se identifican más de 9 mil millones de pesos pendientes de aclarar.
- En tan solo seis meses, se han presentado 40 denuncias ante la Fiscalía Especializada en materia de Combate a la Corrupción.
- Se ha iniciado una investigación de oficio respecto de irregularidades relacionadas con el Instituto Nacional Electoral.
- Nuevas facultades en materia de fiscalización otorgadas por el Congreso de la Unión “no se quedaron en el papel; ya las estamos ejerciendo”.
El auditor explicó que la fiscalización ahora requiere averiguar no solo cuánto se gastó, sino quién recibió los recursos, cómo se utilizaron, cuál fue su destino final y si existieron acuerdos para defraudar al Estado mexicano.
Destacó que los resultados reflejan una nueva etapa en la fiscalización superior del país, en la que la auditoría amplía sus capacidades para auditar, investigar y actuar con mayor oportunidad frente a irregularidades en el ejercicio de los recursos públicos.
El propósito es claro: que cada peso del presupuesto público se emplee conforme a la ley y que quienes hagan mal uso de los recursos enfrenten las consecuencias. “Porque la fiscalización no puede limitarse solo a establecer observaciones; debe contribuir a esclarecer los hechos, promover responsabilidades y propiciar la recuperación de los recursos públicos”, enfatizó.
En esta segunda entrega se presentan 374 Informes Individuales de auditoría, correspondientes a 42 auditorías municipales, 286 auditorías a entidades federativas y 46 auditorías a entes del orden federal. Como resultado de estas revisiones, se identificaron más de 9 mil millones de pesos pendientes de aclarar en los tres órdenes de gobierno.
Entre los hallazgos del orden federal destaca el Fondo Especial para Financiamientos Agropecuarios, donde se detectaron movimientos financieros y gastos de operación no debidamente aclarados, así como en la Autoridad Educativa Federal de la Ciudad de México, sumando entre ambos casos un monto observado de 2 327 millones de pesos, que deberán acreditarse en las instancias correspondientes del proceso de fiscalización.
Los principales desafíos de la fiscalización superior se centran en el ejercicio de los recursos federales por parte de los gobiernos estatales y municipales. En la segunda entrega, las auditorías a las entidades federativas registraron más de 1 200 millones de pesos pendientes de aclarar, principalmente en los sectores educativo y de salud. Antes de concluir nuestras revisiones, las entidades federativas reintegraron 1 132 millones de pesos; destacan Puebla, Nayarit, Guanajuato, Ciudad de México, Oaxaca, Sonora, Morelos, Tabasco, Jalisco, Guerrero y Baja California.
El sector salud concentró el mayor monto reintegrado, acumulando 553 millones de pesos, recursos que podrían haber contribuido a la adquisición de medicamentos, insumos médicos, equipamiento y mejores condiciones de atención para la población.
Para facilitar el análisis de los resultados, el auditor está entregando ocho documentos denominados Informes de la Fiscalización Nacional, que agrupan los principales hallazgos por ejes temáticos, entre ellos educación, salud, infraestructura social y disciplina financiera.
En la segunda entrega se reportan 42 auditorías municipales, revisándose el cien por ciento de los recursos federales otorgados a esos gobiernos; más de 5 200 millones de pesos quedaron sin acreditar su destino, es decir, la totalidad de los recursos federales asignados a estos 42 municipios no pudieron ser acreditados ante la Auditoría.
Se propuso la implementación de una plataforma que permita a los entes que estén por culminar su mandato subir la información de las cuentas públicas pendientes por auditar en los servidores de la Auditoría Superior. En caso de negativa para entregar la información, se aplicará todo el rigor de la ley.
Se hizo referencia al convenio con la Unidad de Inteligencia Financiera de la Secretaría de Hacienda y Crédito Público, que amplía las capacidades de intercambio y análisis de información para identificar operaciones de riesgo y posibles conflictos de interés, así como la colaboración para la elaboración de un Padrón de Personas Políticamente Expuestas, y se está por liberar su sistema de Registro Nacional de Información y Datos.
Asimismo, se suscribió un convenio con la Comisión Nacional Antimonopolio para fortalecer la identificación de posibles prácticas anticompetitivas, acuerdos indebidos y colusiones entre empresas participantes en las contrataciones públicas.
En materia penal, a tan solo seis meses del inicio de esta gestión, se han presentado 40 denuncias ante la Fiscalía Especializada en materia de Combate a la Corrupción; de las 21 denuncias informadas en el informe pasado, todas han sido judicializadas. Por primera vez se presentaron tres denuncias penales relacionadas con auditorías en desarrollo, antes de que concluyeran el proceso de fiscalización.
Los informes indican que estas denuncias corresponden a hallazgos relacionados con obras públicas pagadas y no ejecutadas, equipo médico de alta especialidad no localizado y la presentación de documentos presuntamente apócrifos para simular el cumplimiento del pago de cuotas de seguridad social en perjuicio tanto del Estado mexicano como de trabajadores del servicio de intendencia.
Se determinaron 60 promociones de ejercicio de la facultad de comprobación fiscal, mediante las cuales se informó a autoridades como el SAT y el IMSS sobre incumplimientos en el pago de contribuciones y cuotas de seguridad social.
Se llamó a los titulares de los entes públicos de los tres órdenes de gobierno a verificar que sus proveedores y prestadores de servicios cumplan con sus obligaciones fiscales y de seguridad social desde el inicio y durante la vigencia de los contratos, pues de no hacerlo se implica un posible daño a las arcas del Estado.
La Auditoría no tiene gestores, representantes particulares ni utiliza despachos; “no toleramos el coyotaje”, prueba de ello es que a la fecha se han presentado 9 denuncias penales por este tipo de prácticas.
Se reconoció la decisión del Congreso de la Unión de fortalecer el marco jurídico de la fiscalización superior mediante las reformas aprobadas en mayo de este año. Estas nuevas facultades ya se están ejerciendo, y las investigaciones que se presentan muestran cómo se utilizan estas atribuciones para investigar hechos concretos, preservar pruebas y promover las acciones legales que correspondan.
En Nuevo León y Sinaloa se identificaron esquemas de triangulación, simulación de operaciones y patrones para la transferencia de recursos públicos a través del pago a proveedores, cuyo destino final estaría relacionado con cuentas bancarias de personas morales y físicas vinculadas familiarmente con servidores públicos.
Respecto a irregularidades en la contratación y administración de la plataforma utilizada para el examen de admisión a la Universidad Nacional Autónoma de México, se está procediendo en los términos legales contra las autoridades universitarias y particulares responsables del fracaso de la aplicación del examen.
Se logró el aseguramiento precautorio de repositorios de información y de los servidores informáticos de la empresa prestadora del servicio, mediante un mecanismo jurídico innovador, con el fin de conservar pruebas fundamentales para la investigación. “El mensaje es claro: la suscripción de un contrato gubernamental es una corresponsabilidad en la prestación de un servicio público; quien lo firma asume una obligación ante la ciudadanía y el Estado mexicano”.
Se ha iniciado una investigación de oficio respecto de irregularidades relacionadas con el Instituto Nacional Electoral. Esta investigación comprende también a todos los Organismos Públicos Locales Electorales, así como a las empresas, proveedores y servidores públicos que pudieran estar relacionados con los hechos.
A través de diversos requerimientos de información se realiza un estudio pormenorizado para identificar los orígenes de estas conductas desde los primeros años en los que se establecen operaciones relacionadas con los organismos electorales y los grupos empresariales, con la finalidad de combatir la corrupción enquistada en perjuicio de los recursos asignados a estas importantes funciones.
La ASF realizó trabajos de inteligencia que permitieron identificar que dos grupos empresariales acumularon operaciones por 8 870 millones de pesos con diversas entidades públicas entre 2014 y 2026; de este monto, 3 790 millones correspondieron a organismos electorales locales.
Se observó que proveedores de una de las empresas analizadas trabajaron con empresas dedicadas al timbrado de facturas, cuyas certificaciones fueron revocadas por trabajar con factureras, por un total de 21,3 millones de pesos, y otra de estas empresas se encuentra suspendida en el padrón de importadores.
Se detectaron empresas con operaciones entre sociedades del mismo grupo, con registros laborales reducidos o nulos; algunas facturan cientos de millones con menos de cinco trabajadores, o ninguno.
Otra línea de investigación gira en torno a posibles barreras que establecen competencia desleal para garantizar la adjudicación de contratos, incidiendo en precios y condiciones en menoscabo del patrimonio público. Los análisis de inteligencia identificaron redes de vínculos entre los grupos y funcionarios, así como conexiones entre servidores públicos y distintas empresas.
Estas investigaciones se desarrollarán con absoluta independencia, objetividad, rigor técnico y pleno respeto al debido proceso. Nuestra responsabilidad es esclarecer los hechos, preservar las pruebas y promover las acciones legales que correspondan.
Se aboga por instituciones sólidas, leyes eficaces y una coordinación permanente entre el Poder Legislativo, las autoridades de justicia y los órganos responsables de combatir la corrupción. “Tenemos que acabar con los esquemas de simulación existentes en el combate a la corrupción. Por eso, estamos trabajando con ustedes en propuestas para una reforma constitucional que nos permita sancionar de manera directa y lograr una expedita recuperación de los recursos públicos”.
Se requiere una institución que no solo audite e investigue, sino que atienda la exigencia ciudadana para sancionar a quienes incumplen la ley y recuperar los recursos públicos que se hayan ejercido de manera indebida. Porque la corrupción donde todavía existe es inaceptable; es momento de terminar con la impunidad. Un México sin corrupción es posible.”